
Por Aciane Marino – Sócia-executiva da TSFC
O Banco Central ampliou de 360 para 540 dias diversos prazos máximos para decisão administrativa. O que motivou essa mudança e quais são seus impactos para as instituições reguladas?
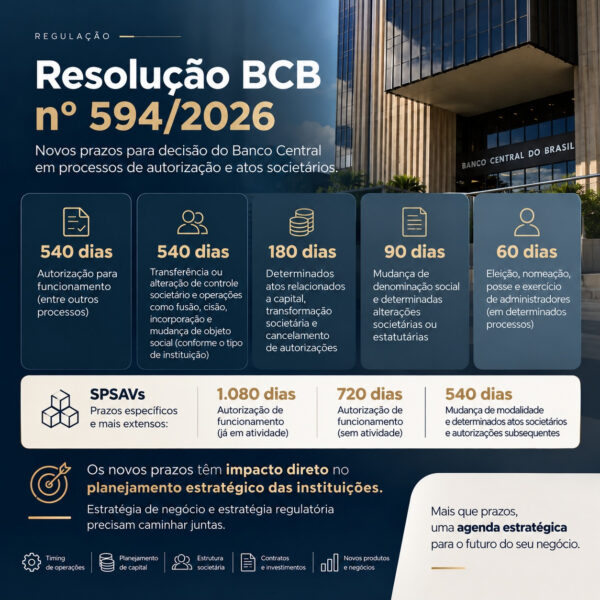
Publicada em 30 de setembro de 2026, a Res. BCB 594 revisou os prazos máximos aplicáveis a diversos atos públicos de liberação da atividade econômica, alcançando instituições financeiras, instituições de pagamento, corretoras, distribuidoras e outras entidades supervisionadas.
A mudança vai além dos processos de autorização para funcionamento. Também alcança operações societárias, alterações de controle e autorizações para ampliação de atividades.
O que mudou?
Entre as principais alterações, destaca-se a ampliação de 360 para 540 dias, equivalente a um aumento de 50% no prazo máximo de decisão administrativa.
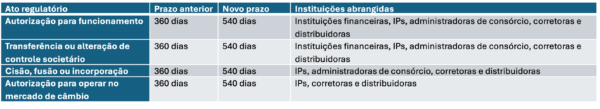
Quadro sintético dos principais atos. A aplicação depende do enquadramento específico previsto na regulamentação.
Quais prazos foram mantidos?
A Resolução não alterou todos os prazos de autorização. Entre os principais prazos preservados, destacam-se:
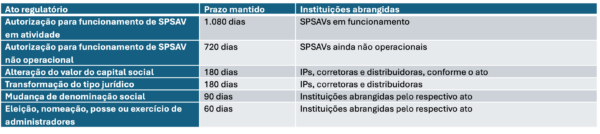
Atenção: os prazos de autorização para funcionamento das Sociedades Prestadoras de Serviços de Ativos Virtuais (SPSAVs) não foram ampliados pela Res. BCB 594/2026.
Por que o Banco Central ampliou os prazos?
O Voto BCB 118/2026, que fundamentou a edição da Resolução, apresenta um diagnóstico relevante sobre a evolução do mercado financeiro e os desafios enfrentados pelo regulador.
Entre os principais fatores, destacam-se:
- Crescimento expressivo da demanda por autorizações
O número de pedidos de autorização para funcionamento aumentou de 108, em 2023, para 154, em 2025, crescimento aproximado de 43% em apenas dois anos.
Esse movimento acompanha a expansão das fintechs, especialmente das Instituições de Pagamento (IPs) e Sociedades de Crédito Direto (SCDs).
- Maior complexidade das operações e dos modelos de negócio
A consolidação do mercado financeiro ampliou o volume de operações de fusão, incorporação, aquisição e alteração de controle societário.
Paralelamente, a inovação tecnológica e a diversificação de produtos e serviços tornaram as avaliações regulatórias mais complexas, exigindo análises técnicas e prudenciais aprofundadas.
- Ampliação do universo regulado
A regulamentação dos Prestadores de Serviços de Ativos Virtuais (PSAVs) e as novas exigências relacionadas aos serviços de pagamento ou transferência internacional (eFX) adicionaram novas demandas à estrutura de autorização do BCB.
- Limitações da capacidade operacional do regulador
Apesar dos investimentos em tecnologia e automação, o Departamento de Organização do Sistema Financeiro (Deorf) passou de 141 servidores, em 2022, para 134, em 2025, enquanto o volume e a complexidade dos processos aumentaram.
O Voto também reconhece que determinadas análises, como a avaliação de modelos quantitativos de risco e de infraestruturas do mercado financeiro, exigem conhecimento especializado e não podem ser integralmente automatizadas.
- Preservação da segurança regulatória
Um dos pontos mais relevantes da justificativa é a preocupação com o risco de autorizações tácitas decorrentes do descumprimento dos prazos legais.
A ampliação dos prazos busca evitar que determinados pedidos sejam considerados aprovados sem que o regulador tenha concluído a avaliação dos requisitos legais, regulamentares e prudenciais.
Assim, a medida também procura preservar a solidez e a estabilidade do Sistema Financeiro Nacional (SFN) e do Sistema de Pagamentos Brasileiro (SPB).
Quais são os impactos para as instituições?
A ampliação dos prazos exige uma revisão da forma como as instituições planejam e executam seus projetos estratégicos.
Planejamento estratégico e regulatório: projetos de expansão, transformação institucional, mudanças de objeto social e operações de M&A precisam considerar horizontes mais longos de autorização.
Planejamento financeiro e de capital: eventuais postergações no início de atividades ou na implementação de novos negócios podem impactar projeções financeiras, necessidades de capital, investimentos e custos operacionais.
Governança e preparação regulatória: a qualidade da instrução dos processos, a consistência das informações e a adequada demonstração da capacidade econômico-financeira, operacional e de governança tornam-se ainda mais relevantes.
Integração institucional: áreas de negócios, jurídica, compliance, riscos e finanças precisam atuar de forma coordenada, com cronogramas, responsabilidades e marcos regulatórios claramente definidos.
Um ponto importante sobre a aplicação dos novos prazos
Os prazos estabelecidos representam limites máximos para decisão administrativa, não significando que todos os processos necessariamente demandarão esse período.
Além disso, a Res. BCB 594/2026 entrou em vigor em 30 de setembro de 2026, sendo aplicável aos pedidos protocolados a partir dessa data. Os processos anteriormente protocolados permanecem sujeitos aos prazos anteriores.
O que fica de mensagem?
A Res. BCB 594/2026 reflete uma realidade: o sistema financeiro tornou-se mais dinâmico, diversificado e complexo, exigindo maior capacidade de análise e supervisão regulatória.
Para as instituições, o principal impacto está na necessidade de antecipar decisões e incorporar os prazos de autorização à estratégia de negócios.
O planejamento regulatório não pode ser uma etapa posterior à decisão estratégica. Ele precisa integrar o projeto desde sua concepção.
Em um ambiente de crescente complexidade regulatória, a preparação antecipada, a qualidade documental e a coordenação entre as áreas da instituição tornam-se fatores essenciais para a execução de projetos de crescimento e transformação.
Fontes: Res. BCB 594/2026 e Voto BCB 118/2026, de 30 de setembro de 2026.
#BancoCentral #RegulaçãoFinanceira #InstituiçõesFinanceiras #Fintechs #SPSAV #Governança #Compliance #PlanejamentoRegulatório #TSFC

